但“产权体系成型”与“每件藏品都获得专属身份档案”之间,存在一个容易被混淆的区分。备案解决的是“这件东西在法律上被登记为谁的”,数字身份解决的是“此刻拿出来的这件东西,和当初登记的是不是同一件”。两者叠加,才构成完整意义上的“资产身份”。而金融活水注入之后,不同品类沿着各自的确权成熟度,走上了截然不同的资产化路径。
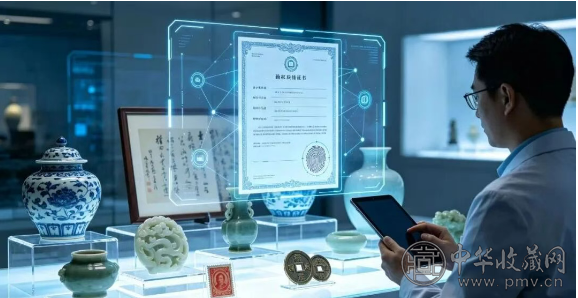
数字身份解决的是物理同一性。景德镇的实践提供了最成熟的样本:通过智能鉴证设备采集陶瓷釉面气泡和画面纹理的微观“DNA信息”,为每件作品生成唯一数字身份证,累计登记上链陶瓷工艺美术作品超10万件,服务版权查询超500万人次。技术效果被精确量化:AI科技鉴定、区块链存证与专家终审三重核验,将传统鉴定15%至20%的误差压缩至3.2%以内。
成都文交所的架构则将两者整合进交易流程。平台依托“中国文保链+中数链”双区块链技术,实现“一物一码”溯源,交易资金由银行第三方存管,物权转移全程留痕可查。这意味着,一件藏品从备案登记到每一次转手、上拍、交割,都留下了一条可被独立调取的电子履历。对于藏家而言,这条履历的价值不在于“证明它好”,而在于“证明它是它”。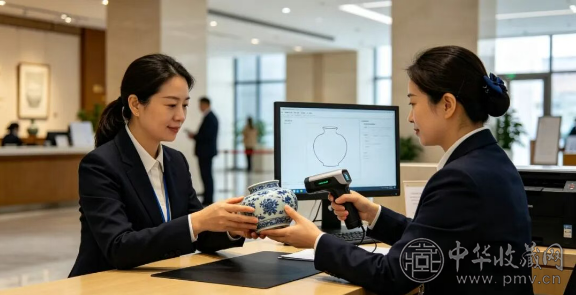
2026年上半年,全国艺术品质押贷款规模突破500亿元,完成3.7万笔业务,盘活藏品18万件。但500亿的流向高度集中,揭示了一条清晰的梯度:金融渗透沿着确权成熟度的高低展开。建设银行聚焦古玉器、古代书画,抵押比例最高达70%,单户上限500万元;工商银行覆盖文物、名画,抵押比例60%;中国银行主攻古董、陶瓷,抵押率60%但额度控制在300万元。钱币、邮票、杂项在这些产品清单中几乎缺席。
钱币的处境最为微妙。从品类属性看,钱币的标准化程度其实高于书画和玉器:版别明确、品相分级有成熟体系、市场价格公开可查。赵涌在线2026年上半年数据显示,特15《天安门放光芒》新未发行以66.55万元成交,纪94B梅兰芳无齿四方连28.38万元成交,这些高价标的的共同特征是权威评级封装。评级解决了“值不值”和“是不是真的”,但没有解决“它归谁、流转过几次”。在质押贷款的风控模型中,前者解决估值,后者解决追索。钱币缺的不是价值共识,而是权属流转的制度化记录。这正是它在500亿质押贷款中几乎缺席的原因。
金融工具对藏品的赋能并非单一形态。不同确权成熟度的品类,对应着不同的应用场景。质押融资是确权成熟度最高的品类(官窑瓷器、古玉精品、名家书画精品)的优先通道。徐悲鸿《奔马图》估值5000万港元,抵押率65%,获得3200万贷款;明代仇英《山水图》估值1.2亿元,获批5000万贷款,质押率41.7%。这些案例的共同特征是:标的来源清晰、估值依据充分、金融机构认可其市场流通性。抵押率集中在40%至65%区间,银行参考的是拍卖成交记录和第三方合规评估结果,不会按满估值放款。
合规挂牌交易覆盖的品类最为广泛。截至2026年5月,全国备案运营的文交所及艺术品交易中心已增至38家,累计完成艺术品产权交易撮合超过12万笔,涵盖书画、陶瓷、玉石、古玩杂项、当代艺术等多个品类。对于无法进入银行质押体系的钱币、邮票和普通杂项,交易中心挂牌是更现实的流通通道。备案藏品92%的成交率在这一层面同样成立,只是溢价幅度低于金融工具加持的精品。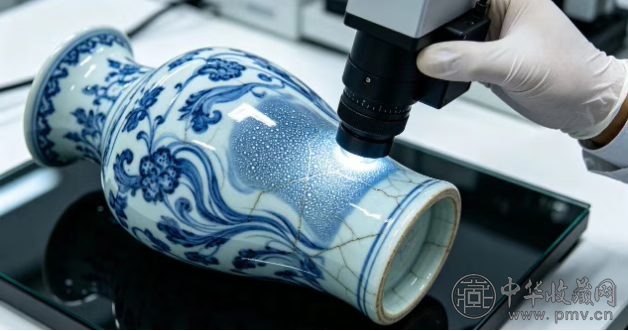
四、藏家的行动逻辑:让藏品站到分层中正确的一侧
产权体系成型和数字身份普及,没有让所有藏品变得更容易变现。它让“有资产身份”的藏品与“没有资产身份”的藏品之间的流通能力差距,从模糊的圈内评价变成了精确的数据分层。对于藏家而言,能做的最有价值的事不是预测行情,而是让自己的藏品站到分层中正确的一侧。
第一步:完成备案与数字身份登记。 无论持有的是字画瓷器还是钱币杂项,备案都是进入正规流通体系的基础资格。2026年上半年已有超1.2万件艺术品因未备案被撤拍或拒拍,涉及金额超30亿元。“无备案,不流通”正在从倡导变为拍卖行和银行实际执行的事实性门槛。
第二步:根据品类选择正确的应用场景。 官窑瓷器、古玉精品、名家书画精品的持有者,应优先对接银行质押和交易中心的大宗交易通道,完成备案、鉴定、来源证明的完整链条。钱币邮票持有者最务实的选择是送评——评级标准化是这类藏品获得线上流动性和市场定价的核心前提,备案是基础,评级是引擎。普通杂项的持有者需要清醒判断:除非是来源清晰、品相完好的精品,否则资产化的现实路径是合规平台挂牌交易,而非追求质押融资或份额化。
产权体系成型与数字身份普及,本质上是在为每一件进入体系的藏品签发一张“可被机器读取的资产身份证”。这张身份证不能保证藏品一定涨价,但它决定了藏品能否进入那个正在被金融活水灌溉的流通市场。在2026年的市场里,被拦在门外的不再是“便宜的东西”,而是“无法被验证的东西”。
声明:
本文来源于网络版权归原作者所有,仅供大家共同分享学习,如作者认为涉及侵权,请与我们联系,我们核实后立即删除。