曾几何时,古玩字画是藏家箱底的"死资产"——只能看、不能花、抵押无门、变现无路。如今风向突变:从国有大行到城商行,全国银行掀起艺术金融狂潮,艺术品质押、艺术基金、鉴赏按揭、数字藏品全面开花。当银行疯狂拥抱艺术品,一个万亿级的财富新生态正在爆发!
一、从冷眼旁观到集体疯狂:银行全面"杀入"艺术圈
2007年,民生银行发行首只艺术品理财产品,艺术金融尚属小众试验。2024—2025年,行业彻底引爆,变成银行必争之地。
- 国有大行重兵压境
建行聚焦书画、古玉,单笔最高贷500万、抵押率70%;
工行推"工银玺链"区块链确权,覆盖文物、民俗品,抵押率60%;
中行专攻古董家具,额度300万,私人银行标配艺术资产配置。
- 股份行/城商行差异化突围
招行推出高端艺术按揭,首付30%、最高70%融资,业务年增67%;
潍坊银行成标杆:累计放贷超20亿、服务藏家1200+、不良率低于1.5%;
湖州、泰安、北京等地银行纷纷跟进,艺术质押成区域特色王牌。
- 规模爆发式增长
截至2025年底,全国艺术品质押贷款余额突破372亿元,较2024年暴增210%。
中国300万亿艺术收藏资产中,金融渗透率正从0.1%向5%快速追赶。
二、银行到底在玩什么?四大业务全揭秘
1. 艺术品质押贷款(最主流)
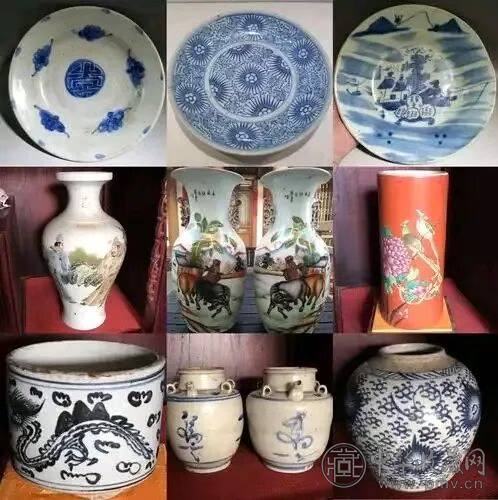
藏家拿书画、瓷器、玉器、紫砂等评估估值50%—70%放贷,
额度10万—500万,期限1—3年,年化8%—12%。
解决藏家最大痛点:古董能变现、创业能周转、传承能融资。
2. 艺术品基金/信托
银行+信托联手发行,50万起投,投向名家书画、古董重器,
平均年化9%—12%,比普通理财高3—5个点。
建行累计发行超40亿,成为高净值客户"标配另类资产"。
3. 艺术按揭/分期
买艺术品也能"贷款买房"模式:
拍卖/画廊购艺术品,首付30%—50%,分期1—3年,
招行两年促成交易3.2亿,激活中端收藏市场。
4. 数字艺术+区块链确权
工行、北京艺术品银行用区块链溯源、鉴定、存证;
AI鉴定准确率达98%,高古玉纠纷率大降41%,
把"看不清、摸不透"的古玩,变成银行敢接的标准化资产 。
三、为什么银行集体"疯抢"艺术金融?
1. 争夺高净值客户——艺术是最好的"钩子"
参与艺术金融的客户,在银行资产留存率达92%,比普通客户高28%。
富豪不缺理财,缺的是专业艺术服务——银行靠艺术锁定顶级财富。
2. 万亿蓝海:房产饱和、股市波动,艺术成新避风港
国内收藏人群超8000万、市场规模超万亿,
99%艺术品未金融化,比楼市、股市空间更大。
经济波动期,稀缺艺术品抗跌、保值,成财富"安全垫"。
3. 政策东风:文化强国+金融创新双轮驱动
国家鼓励"文化+金融",多地出台艺术品质押补贴、风险补偿,
银行做艺术金融,既赚利润、又占政策风口、还树文化品牌。
四、疯狂背后的暗礁:四大风险,步步惊心
1. 真伪之险:赝品就是定时炸弹
高仿横行、专家意见不一,一旦收假,贷款血本无归。
曾有假玉凳骗贷1.5亿,成为行业惊天大案。
2. 估值之险:价格过山车难把控
齐白石、傅抱石等热门作品年波动可达±30%,
市场风口一变,千万藏品可能腰斩,银行被迫追保证金。
3. 保管之险:娇贵资产难伺候
温湿度、光照、安防要求极高,
火灾、盗窃、虫蛀、老化,一件受损全单坏账。
4. 法律之险:产权与合规陷阱多
出土文物、盗抢品、家族纠纷品严禁抵押,
政策一变、合法变非法,银行常"躺枪"。
五、对藏家意味着什么?千年难题终于破局
1. 死钱变活钱
家有古玩不用愁,鉴定—评估—质押—放款,几天拿到现金流。
2. 收藏更有底气
不用急卖筹钱,以藏融资、以藏养藏,真正长期持有精品。
3. 市场更规范
银行入场倒逼真、精、稀成为主流,
赝品、劣品逐渐出局,收藏生态净化 。
结语:艺术金融,不是疯狂,是时代必然
银行扎堆艺术金融,表面是"逐利疯狂",本质是中国财富结构大转型:
从房产、股票为主,走向文化资产+金融工具的新时代。
对藏家是解放——沉睡古董变成流动财富;
对银行是蓝海——新的增长极与客户护城河;
对市场是进化——从野蛮炒作,走向专业、合规、长期的黄金时代。
你家的老字画、老瓷器、老玉器,或许就是下一张"活存折"!
声明:
本文来源于网络版权归原作者所有,仅供大家共同分享学习,如作者认为涉及侵权,请与我们联系,我们核实后立即删除。