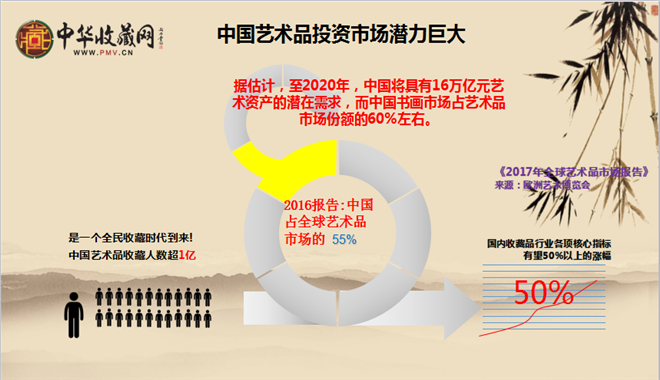
在当前经济转型与存量博弈并存的复杂环境下,中小企业普遍面临融资难、融资贵以及抵押物不足的困境。传统银行信贷高度依赖房产、土地等标准化不动产,而大量轻资产运营的实体企业往往缺乏此类硬抵押。与此同时,中国民间蕴藏着估值高达数十万亿的艺术品存量资产,却因确权难、鉴定难、流通难而长期处于“沉睡”状态。构建完善的艺术品信用体系,通过“托管+鉴证+金融”的创新模式,将这些非标文化资产转化为可量化、可流动的信用资本,正成为缓解中小企业资金压力、盘活社会财富的重要路径。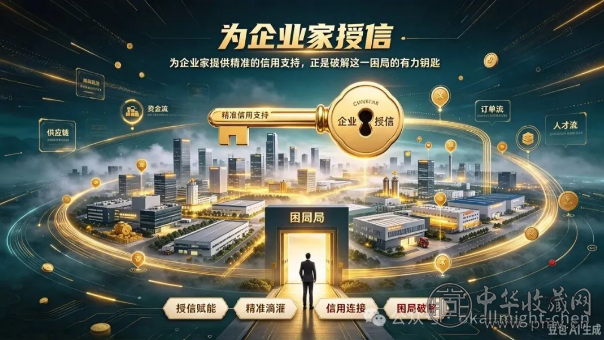 一、 痛点解析:中小企业融资困局与沉睡的艺术宝藏
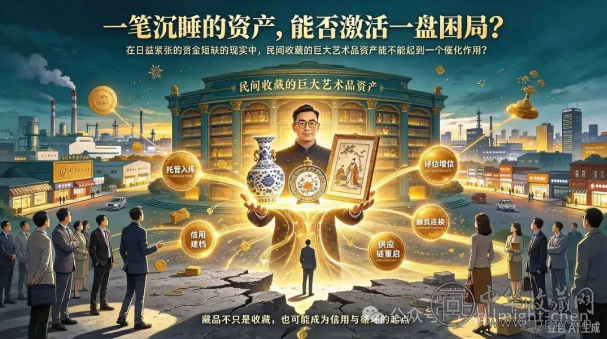
中小企业的生存危机往往源于现金流断裂。在新《公司法》实施背景下,注册资本限期实缴的要求进一步加剧了企业的资金紧张。若以现金实缴,将直接抽干企业运营血液;若无法实缴,则面临法律风险及信用降级。然而,许多企业家及股东个人手中持有大量传世书画、瓷器、玉器等艺术品,这些资产虽具极高文化与市场价值,但因属于“非标资产”,无法直接进入企业资产负债表,更难以被传统金融机构认可为合格抵押物。
这种“富有的贫困”现象——即拥有巨额隐性资产却缺乏流动性——是当前微观经济体的典型特征。打破这一僵局的关键,不在于单纯增加信贷投放,而在于建立一套能让金融机构“看得懂、信得过、收得回”的艺术品信用转化机制。
 二、 核心机制:构建“公助民办”的新型托管信用体系
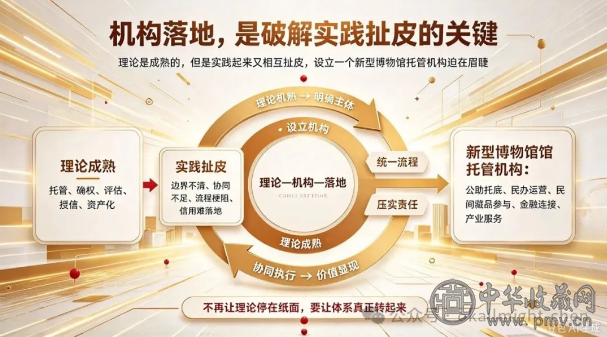
艺术品之所以难以金融化,根源在于真伪难辨、权属不清、估值主观。要将其转化为信用,必须依托一个中立、权威且具备公信力的基础设施——“公助民办、民间参与的新型博物馆托管机构”。
1. 物理托管与数字确权:解决“信任”难题
托管机构并非简单的仓库,而是“信用工厂”。通过恒温恒湿的专业保管、24小时安防监控以及区块链存证技术,确保藏品物理状态的安全与唯一性。每一件入库藏品均建立包含高清影像、来源谱系、科技检测数据在内的“数字身份证”,实现全生命周期可追溯。这种“实物锚点+数字档案”的模式,彻底消除了金融机构对调包、损毁及权属纠纷的顾虑。
 2. “AI初筛+专家复核+科技检测”:解决“估值”难题
传统鉴定依赖个人经验,存在巨大道德风险。新型信用体系引入“三重鉴证”机制:首先利用AI大模型进行图像比对与微观痕迹分析,快速筛选疑点;其次通过光谱仪等科技手段进行材质断代;最后由具备资质的专家委员会进行综合复核。在此基础上,区分“市场参考价”与“金融保守清算价”,为金融机构提供严谨的风险定价依据。
3. 闭环处置预案:解决“退出”难题
信用的核心在于违约后的处置能力。托管体系预先锁定拍卖行、博物馆征集通道或预收购人,形成标准化的违约处置流程。一旦借款人违约,藏品可通过既定渠道快速变现,保障资金方权益。这种前置的风控设计,使得艺术品从“高风险投机品”转变为“可控金融资产”。
 三、 实践路径:艺术品信用赋能中小企业的三大场景
基于上述信用体系,艺术品资产可通过以下三种方式精准滴灌实体经济,成为企业的“救命稻草”:
1. 艺术品作价实缴:优化资产负债结构
依据新《公司法》,权属清晰、经过公允评估的艺术品可作为非货币财产作价出资。企业股东将个人藏品注入公司,完成验资与工商备案后,艺术品即转化为公司表内的固定资产。此举无需消耗现金,既满足了注册资本实缴要求,又大幅增厚了企业净资产,降低了资产负债率,显著提升了企业在银行授信、招投标及股权融资中的信用评级。
2. 艺术品质押融资:补充短期流动性
对于拥有托管凭证的企业,银行可依据“保守清算价”提供一定比例(如30%-50%)的质押贷款。相比传统民间借贷,这种方式利率更低、期限更灵活。资金可用于原材料采购、技术研发或短期债务周转,帮助企业渡过难关而不必被迫低价变卖核心资产。
3. 发行RWA(现实世界资产)证券化产品:拓宽融资渠道
在合规框架下,将经过托管确权的艺术品资产包进行份额化,发行艺术品收益权凭证或支持证券。这不仅吸引了社会资本进入文化产业,还为企业开辟了除银行贷款之外的直接融资通道,实现了文化价值向金融资本的深层转化。
 四、 风险管控与未来展望
艺术品信用体系的建立必须坚持“基建先行、有限授信、风险隔离”的原则。严禁虚高估值、严禁来源不明藏品入资,确保每一笔融资都有真实的资产支撑。政府层面应加强监管背书与标准制定,推动跨部门数据互通,防止系统性金融风险。
随着2026年新版《文物保护法》对民间藏品资产属性的明确,以及AI鉴定、区块链技术的成熟,艺术品信用体系正从概念走向落地。它不仅是金融工具的创新,更是文化自信与经济理性的深度融合。当沉睡千年的文化瑰宝通过制度化通道转化为流动的生产要素,中小企业将获得新的造血能力,民间财富将得到更有效保护,最终实现文化传承与经济高质量发展的双赢局面。
综上所述,艺术品信用体系并非简单的借贷游戏,而是一场关于资产定义与信用重构的革命。它为中小企业提供了一条不依赖房地产抵押的全新融资路径,让每一份珍贵的文化遗产都能在法治与市场的轨道上,成为驱动实体经济前行的强劲引擎。
声明:
本文来源于网络版权归原作者所有,仅供大家共同分享学习,如作者认为涉及侵权,请与我们联系,我们核实后立即删除。