艺术品确实能在企业层面用于增资、抵税和慈善捐赠,但“化债”缺乏明确的法律依据,不能把艺术品直接用于清偿企业债务。下面把这几个用途拆开说清楚。 声明: 本文来源于网络版权归原作者所有,仅供大家共同分享学习,如作者认为涉及侵权,请与我们联系,我们核实后立即删除。 用于企业增资
艺术品可以作为非货币资产作价入股,完成企业实缴资本。
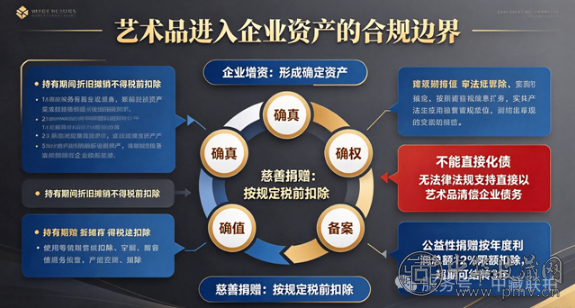
·核心条件:要走完确真、确权、确值、过户、验资、工商税务备案全流程,形成具备法律、财务、金融三重效力的企业确定资产。
·实操路径:委托正规文物鉴定机构确真,出具鉴定报告;委托备案评估机构出具资产评估报告,明确作价金额;完成实物移交、托管,权属转移至公司名下;会计师事务所出具验资报告,市场监管局更新实缴资本信息,税务部门完成非货币性资产投资备案。
⚠️ 三条红线:严禁赝品、来源不明藏品入资;杜绝高估作价,虚高估值会被剔除甚至涉嫌虚假出资;完整留存权属、鉴定、评估、验资全部档案。
 用于抵税
艺术品在企业税务处理上,不能随意折旧抵税,但在特定情况下可以用于税前扣除。
·不能折旧:根据国家税务总局2021年公告,企业购买的文物、艺术品用于收藏、展示、保值增值的,作为投资资产处理,持有期间计提的折旧、摊销费用不得税前扣除。
·可抵扣场景:企业将艺术品用于公益性捐赠时,相关支出可在计算应纳税所得额时扣除。企业发生的公益性捐赠支出,不超过年度利润总额12%的部分准予扣除,超过部分可结转以后3年扣除。
增值税处理:无偿捐赠艺术品视同销售,捐赠方应申报缴纳增值税,并可开具增值税专用发票;受赠方取得专票后可正常抵扣进项税额。
 用于慈善捐赠
艺术品用于公益慈善捐赠,是税收优惠最明确的路径。
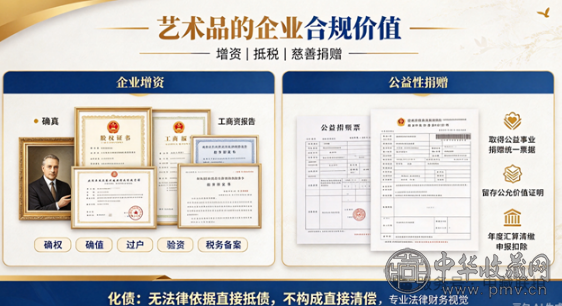
·政策依据:根据《慈善法》《企业所得税法》,企业通过公益性社会组织、县级以上人民政府及其部门等国家机关,用于公益慈善事业的捐赠支出,准予按税法规定扣除。
·扣除限额:企业公益性捐赠支出,不超过年度利润总额12%的部分准予扣除;超过部分可结转以后3年扣除。
·关键操作:需取得《公益事业捐赠统一票据》,并留存注明资产公允价值的证明材料;在企业所得税年度汇算清缴时申报扣除。佛山市民政局
艺术品能为企业增资还能化债、抵税、慈善!
发布日期:2026-11-03 来源:中国收藏网 责任编辑:弘仁元 阅读:1096 版权与免责声明
本文来源:中华收藏网
相关阅读
- 艺术品能为企业增资还能化债、抵税、慈善!
- 艺术品投资平民化:普通人实现财富跃升的新路径
- 艺术品投资崛起:未来企业资产配置的核心选择
- 选择交易方式:多元渠道之下,“灵活变现”的前提是选对通道
- 国家标准门槛极高,不能仓促出台:艺术品鉴定国标的“慢”逻辑
- 国家每年几百亿投向艺术品市场:钱怎么花,才是真问题
- 从5%到20%:中国艺术品市场的“十倍空间”是预言还是幻觉?
- 未来艺术品流通主流模式:拍卖还是产权登记流转?
- 文化产业支柱化与金融产权体系成型:全品类藏品价值重定义的数据透视
- 数据透视:文化资产证券化与数字化如何重构艺术品市场
- 艺术家的作品产权化发展,资产化运营,让这个市场更加利好!
- 为什么各大城市争相打造艺术产权交易中心?背后是一条巨大的产业红利链条
- 一场静悄悄的产业革命!区块链确权,正在拆掉艺术品长久以来的流通壁垒
- 艺术品资产运营:从确权到价值提升,从社群沉淀到跨界融合